
Stehst du vor der finanziellen Zwickmühle: Solltest du zuerst einen Notgroschen aufbauen oder dich energisch deinen Schulden widmen? Die richtige Priorisierung ist entscheidend für deine finanzielle Stabilität und deinen Weg zu mehr finanzieller Freiheit.
Das sind die beliebtesten Finanzratgeber Produkte


Notgroschen vs. Schulden: Ein direkter Vergleich deiner finanziellen Prioritäten
Die Entscheidung, ob du zuerst einen Notgroschen aufbauen oder Schulden tilgen sollst, ist eine der grundlegendsten und wichtigsten Fragen im persönlichen Finanzmanagement. Beide Strategien verfolgen das Ziel, deine finanzielle Situation zu verbessern, doch sie adressieren unterschiedliche Risiken und Bedürfnisse. Ein Notgroschen schützt dich vor unerwarteten Ausgaben und bewahrt dich vor neuen Schulden, während die Tilgung von Schulden dich von Zinslasten befreit und deine finanzielle Flexibilität erhöht.
Warum ist die Priorisierung so wichtig?
Eine klare Priorisierung deiner finanziellen Ziele ist unerlässlich, um dein Geld effektiv einzusetzen und nachhaltige Fortschritte zu erzielen. Ohne eine definierte Strategie läufst du Gefahr, in einem Kreislauf aus unerfüllten Zielen und fortlaufenden Verpflichtungen gefangen zu bleiben. Die richtige Reihenfolge kann dir helfen, Stress zu reduzieren, deine finanzielle Sicherheit zu erhöhen und letztendlich deine langfristigen Ziele schneller zu erreichen.
Die Grundlagen: Was sind ein Notgroschen und Schulden?
Bevor wir uns der Priorisierung widmen, ist es wichtig, die Kernkonzepte zu verstehen.
- Notgroschen: Ein Notgroschen, auch als finanzielle Rücklage oder Emergency Fund bezeichnet, ist ein Geldbetrag, den du für unvorhergesehene Ausgaben wie eine plötzliche Arbeitslosigkeit, eine dringende Reparatur (z. B. am Auto oder der Heizung) oder unerwartete medizinische Kosten beiseitelegst. Ziel ist es, diese Rücklage so aufzubauen, dass sie im Ernstfall schnell verfügbar ist, ohne dass du auf teure Kredite zurückgreifen musst.
- Schulden: Schulden sind finanzielle Verpflichtungen, die du gegenüber einer anderen Partei (z. B. Banken, Kreditkartenunternehmen oder Privatpersonen) hast. Sie beinhalten in der Regel einen Betrag, den du geliehen hast, und Zinsen, die du für die Nutzung dieses Geldes zahlst. Es gibt verschiedene Arten von Schulden, von Konsumkrediten über Hypotheken bis hin zu Studienkrediten.
Wann solltest du einen Notgroschen aufbauen?
Der Aufbau eines Notgroschens ist oft die erste wichtige Maßnahme, die du ergreifen solltest, insbesondere wenn deine finanzielle Situation noch unsicher ist. Folgende Situationen sprechen für den Aufbau eines Notgroschens:
- Unsichere Einkommenssituation: Wenn dein Einkommen stark schwankt, du als Freiberufler tätig bist oder in einer Branche arbeitest, die anfällig für Entlassungen ist, bietet ein Notgroschen eine entscheidende Sicherheit.
- Fehlende finanzielle Puffer: Hast du bisher keine Ersparnisse und bist du darauf angewiesen, für unerwartete Ausgaben Kredite aufzunehmen oder dein Budget stark zu strapazieren, ist ein Notgroschen unerlässlich.
- Hohe Fixkosten: Wenn ein Großteil deines Einkommens für feste Ausgaben wie Miete, Hypothek, Versicherungen und laufende Kreditzahlungen aufgewendet wird, schützt ein Notgroschen dich davor, bei einem Einkommensausfall diese Zahlungen nicht mehr leisten zu können.
- Psychologische Sicherheit: Das Wissen, dass du für unvorhergesehene Ereignisse gerüstet bist, kann dir eine immense mentale Erleichterung verschaffen und Stress abbauen.
Als Faustregel gilt, dass dein Notgroschen idealerweise die Ausgaben von drei bis sechs Monaten abdecken sollte. Beginne mit einem kleineren Ziel, zum Beispiel 500 bis 1.000 Euro, um erste kleine Notfälle abzudecken, und baue ihn dann schrittweise weiter auf.
Wann solltest du Schulden tilgen?
Die Tilgung von Schulden sollte oberste Priorität haben, insbesondere wenn es sich um hochverzinsliche Schulden handelt. Diese können deine finanzielle Entwicklung erheblich behindern.
- Hochverzinsliche Schulden: Kreditkartenschulden, Dispokredite oder andere Kredite mit Zinsen über 7-10 % sind oft ein finanzieller Sargnagel. Die Zinskosten summieren sich schnell und fressen dein Einkommen auf.
- Psychische Belastung: Hohe Schuldenlasten können eine erhebliche psychische Belastung darstellen. Die Befreiung von dieser Last kann zu einem deutlichen Gewinn an Lebensqualität führen.
- Verbesserung der Kreditwürdigkeit: Die Reduzierung oder Tilgung von Schulden verbessert deine Bonität, was dir zukünftig den Zugang zu besseren Konditionen bei Krediten oder anderen Finanzprodukten ermöglicht.
- Investitionsmöglichkeiten: Wenn du hochverzinsliche Schulden abbezahlt hast, steht mehr Geld für Investitionen zur Verfügung, die potenziell höhere Renditen erzielen als die Zinskosten deiner Schulden.
Die Priorisierungsstrategie: Wo fängst du an?
Die Frage, ob Notgroschen oder Schulden zuerst, ist nicht immer schwarz-weiß. Oftmals ist ein hybrider Ansatz der beste Weg. Hier sind gängige Strategien und ihre Anwendung:
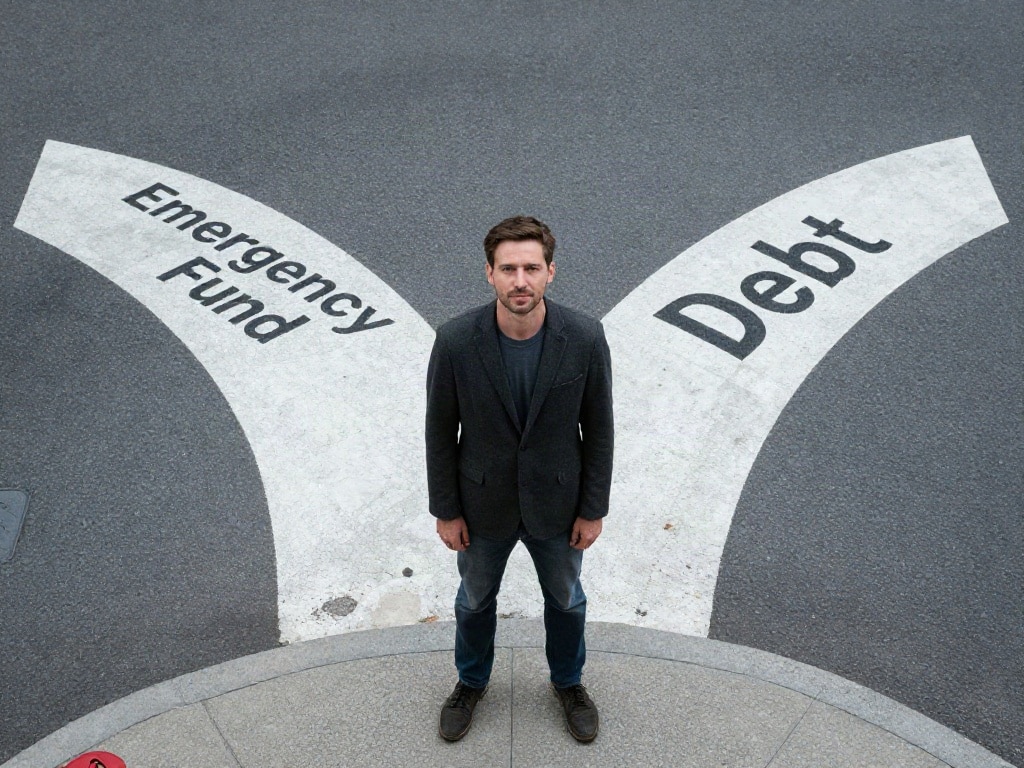
Strategie 1: „Schneeball-Methode“ mit Notgroschen-Start
Diese Strategie kombiniert den schnellen Aufbau eines kleinen Notgroschens mit der anschließenden Schuldenbekämpfung.
- Erster kleiner Notgroschen: Baue schnell einen Notgroschen von 500 bis 1.000 Euro auf. Dieser Betrag ist oft ausreichend, um kleine, unvorhergesehene Ausgaben abzudecken, ohne dass du neue Schulden machen musst. Lege hierfür jede freie Mark beiseite.
- Aggressive Schuldenrückzahlung (Schneeball-Methode): Sobald du diesen kleinen Puffer hast, konzentriere dich auf die aggressive Tilgung deiner Schulden. Beginne mit der kleinsten Schuld, unabhängig vom Zinssatz. Zahle die Mindestraten für alle anderen Schulden und investiere allen zusätzlichen Betrag in die kleinste Schuld. Sobald diese getilgt ist, nimmst du das frei gewordene Geld und zahlst damit die nächstkleinere Schuld ab und so weiter. Der psychologische Effekt der schnellen Erfolge motiviert enorm.
- Aufbau des vollen Notgroschens: Wenn alle Schulden (außer z. B. einer Hypothek mit niedrigem Zins) getilgt sind, widme dich dem vollständigen Aufbau deines Notgroschens auf drei bis sechs Monatsausgaben.
Strategie 2: „Lawinen-Methode“ mit Notgroschen-Start
Diese Strategie ist mathematisch oft am effizientesten, erfordert aber mehr Disziplin.
- Erster kleiner Notgroschen: Wie in Strategie 1, baue einen kleinen Notgroschen von 500 bis 1.000 Euro auf.
- Aggressive Schuldenrückzahlung (Lawinen-Methode): Konzentriere dich auf die Tilgung der Schulden mit dem höchsten Zinssatz zuerst. Zahle die Mindestraten für alle anderen Schulden und investiere allen zusätzlichen Betrag in die Schuld mit dem höchsten Zinssatz. Dies minimiert die insgesamt gezahlten Zinsen über die Zeit.
- Aufbau des vollen Notgroschens: Sobald die hochverzinslichen Schulden getilgt sind, baue deinen Notgroschen auf drei bis sechs Monatsausgaben auf.
Strategie 3: Fokus auf Notgroschen bei hoher Unsicherheit
Wenn deine Einkommenssituation extrem unsicher ist, kann es sinnvoll sein, zuerst einen größeren Notgroschen aufzubauen.
- Aufbau eines Notgroschens für 3-6 Monate: Priorisiere den Aufbau eines Notgroschens, der deine Lebenshaltungskosten für mehrere Monate abdeckt. Dies ist besonders wichtig, wenn du in einem prekären Arbeitsverhältnis stehst oder kurz vor größeren Lebensveränderungen stehst (z. B. Umzug, Jobwechsel).
- Schulden tilgen: Sobald der Notgroschen steht, widme dich der Tilgung deiner Schulden, beginnend mit den hochverzinslichen.
Schuldenarten und ihre Priorisierung
Nicht alle Schulden sind gleich. Ihre Priorisierung beeinflusst maßgeblich deine Strategie.
- Hochverzinsliche Schulden (Kreditkarten, Dispokredite, Konsumkredite mit > 7-10% Zinsen): Diese haben absolute Priorität. Die Zinslast ist enorm und frisst dein Vermögen auf.
- Mittelhohe Zinsen (Autokredite, einige Ratenkredite): Diese sollten als nächstes in Angriff genommen werden, sobald die hochverzinslichen Schulden abbezahlt sind.
- Niedrige Zinsen (Hypotheken, Studienkredite mit niedrigen Zinsen): Hier ist die Entscheidung komplexer. Wenn der Zinssatz niedriger ist als die erwartete Rendite von alternativen Anlagen (z. B. Aktienmarkt), kann es sinnvoller sein, die Schulden langsam zu bedienen und Geld zu investieren. Dies erfordert jedoch eine sorgfältige Abwägung und Risikobereitschaft.
Der Faktor „psychologische Belastung“
Finanzielle Entscheidungen sind nicht nur rational, sondern auch emotional. Die psychologische Belastung durch Schulden kann immens sein. Die sogenannte „Schneeball-Methode“ (Tilgung der kleinsten Schulden zuerst) mag zwar nicht immer die mathematisch effizienteste sein, aber die schnellen Erfolge durch das schnelle Tilgen kleinerer Schulden können eine enorme Motivation darstellen und dich auf deinem Weg halten.
Wichtige Aspekte für deine Entscheidung
Bevor du deine Strategie festlegst, solltest du folgende Punkte berücksichtigen:
Deine aktuelle finanzielle Situation
Analysiere ehrlich deine Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. Nur so kannst du eine fundierte Entscheidung treffen.
Deine Risikobereitschaft
Bist du eher risikoscheu und bevorzugst die Sicherheit eines Notgroschens, oder bist du bereit, kurzfristig höhere Risiken einzugehen, um langfristig Zinsen zu sparen?
Deine Einkommensstabilität
Wie sicher ist dein Job? Gibt es potenzielle Risiken, die zu einem Einkommensausfall führen könnten?
Zinseszins-Effekt bei Schulden
Verstehe, wie sich Zinsen auf deine Schulden auswirken. Je höher der Zinssatz und je länger du die Schuld trägst, desto teurer wird sie.
Zinseszins-Effekt bei Ersparnissen/Investitionen
Auch Ersparnisse können durch Zinsen und Renditen wachsen. Das ist der positive Effekt, den du nutzt, wenn du dich entscheidest, Schulden mit niedrigem Zins langsamer zu tilgen.
Eine unterstützende Tabelle zur Entscheidungsfindung
| Kriterium | Priorität: Notgroschen aufbauen | Priorität: Schulden tilgen |
|---|---|---|
| Risiko: Unerwartete Ausgaben | Hoch: Schützt vor neuen Schulden und finanzieller Not. | Mittel: Ohne Puffer können unerwartete Ausgaben zu neuen Schulden führen. |
| Finanzielle Flexibilität | Mittel: Mehr Sicherheit bei kurzfristigen Engpässen. | Hoch: Befreit von Zinslasten, mehr frei verfügbares Geld. |
| Zinslast | Niedrig: Vermeidet zusätzliche Zinskosten durch neue Kredite. | Hoch: Reduziert oder eliminiert Zinskosten, spart Geld. |
| Psychologische Entlastung | Hoch: Bietet Sicherheit und reduziert Stress bei finanziellen Sorgen. | Sehr Hoch: Das Gefühl der Schuldenfreiheit ist oft extrem befreiend. |
| Einkommensstabilität | Sehr Hoch: Entscheidend bei unsicherem Einkommen. | Mittel: Wichtig, um Zahlungsfähigkeit zu gewährleisten, aber Puffer ist primär. |
| Schuldenart | Weniger relevant als die Einkommensstabilität und das Risiko. | Sehr Hoch: Hochverzinsliche Schulden haben immer Priorität. |
Was tun, wenn beides gleichzeitig wichtig ist?
In vielen Fällen ist eine Kombination aus beidem der goldene Mittelweg. Du kannst beispielsweise einen kleinen Notgroschen von 500-1.000 Euro aufbauen, während du gleichzeitig die Mindestzahlungen für deine Schulden leistest. Sobald dieser kleine Puffer steht, kannst du entscheiden, ob du dich aggressiver der Schuldenrückzahlung widmest (Lawine oder Schneeball) und erst danach den Notgroschen weiter aufbaust, oder ob du einen moderaten Betrag parallel für beide Ziele zurücklegst.
Das richtige Konto für deinen Notgroschen
Dein Notgroschen sollte auf einem separaten Konto liegen, das:
- Schnell zugänglich ist: Ein Tagesgeldkonto ist hierfür ideal.
- Getrennt von deinem Girokonto ist: Das verhindert, dass du versehentlich Geld für alltägliche Ausgaben ausgibst.
- Zinsen erwirtschaftet: Auch wenn die Zinsen aktuell niedrig sind, ist es besser als auf einem Girokonto ohne Ertrag.
zur Priorisierung
Die Entscheidung zwischen dem Aufbau eines Notgroschens und der Tilgung von Schulden ist persönlich und hängt von deiner individuellen finanziellen Situation ab. Generell gilt jedoch: Wenn du hochverzinsliche Schulden hast, ist deren Tilgung fast immer die profitabelste und dringendste Maßnahme. Ein kleiner Notgroschen für die ersten unvorhergesehenen Ausgaben ist jedoch auch in diesem Fall ratsam, um nicht sofort wieder neue Schulden machen zu müssen. Sobald die hochverzinslichen Schulden weg sind, kannst du dich voll und ganz dem Aufbau deines Notgroschens widmen, bevor du dich anderen finanziellen Zielen zuwendest.
Das sind die neuesten Finanzratgeber Produkte mit der besten Bewertung


FAQ – Häufig gestellte Fragen zu Erst Notgroschen aufbauen oder Schulden tilgen? So setzt Du Prioritäten
Ist es besser, zuerst Schulden mit hohem Zinssatz zu tilgen oder einen Notgroschen aufzubauen?
In der Regel ist die Tilgung von Schulden mit hohem Zinssatz (z. B. Kreditkartenschulden) die wirtschaftlich sinnvollere Entscheidung. Die Zinskosten dieser Schulden übersteigen oft die potenziellen Erträge aus einem Notgroschen. Dennoch ist ein kleiner Notgroschen (ca. 500-1.000 Euro) ratsam, um kleine Notfälle abzudecken und zu verhindern, dass du für unerwartete Ausgaben neue hochverzinsliche Schulden aufnehmen musst.
Wie groß sollte mein Notgroschen mindestens sein, bevor ich Schulden aggressiv zurückzahle?
Eine gute erste Schwelle ist ein Notgroschen von 500 bis 1.000 Euro. Dieser Betrag kann die meisten kleineren unerwarteten Ausgaben abdecken. Sobald dieser Puffer vorhanden ist, kannst du dich stärker auf die Tilgung hochverzinslicher Schulden konzentrieren und den Notgroschen dann weiter aufbauen, bis er 3-6 Monatsausgaben abdeckt.
Welche Schulden sollten immer zuerst getilgt werden?
Schulden mit den höchsten Zinssätzen sollten immer die höchste Priorität haben. Dazu gehören typischerweise Kreditkartenschulden, Dispokredite und Konsumkredite mit Zinsen über 7-10 %. Diese Schulden kosten dich am meisten Geld über die Zeit.
Kann ich gleichzeitig einen Notgroschen aufbauen und Schulden tilgen?
Ja, das ist oft der beste Ansatz. Du kannst beispielsweise einen kleinen Notgroschen aufbauen, während du gleichzeitig die Mindestzahlungen für deine Schulden leistest und zusätzlichen freien Betrag in die Tilgung hochverzinslicher Schulden investierst. Sobald die hochverzinslichen Schulden getilgt sind, kannst du den Notgroschen weiter aufstocken.
Was ist die „Schneeball-Methode“ und wann ist sie sinnvoll?
Die Schneeball-Methode bedeutet, dass du zuerst die kleinste Schuld tilgst, unabhängig vom Zinssatz, während du bei den anderen Schulden nur die Mindestzahlungen leistest. Sobald die kleinste Schuld getilgt ist, wendest du das frei gewordene Geld auf die nächstkleinere Schuld an. Diese Methode ist psychologisch motivierend durch schnelle Erfolgserlebnisse, auch wenn sie mathematisch nicht immer die effizienteste ist.
Was ist die „Lawinen-Methode“ und wann ist sie sinnvoll?
Die Lawinen-Methode konzentriert sich auf die Tilgung der Schulden mit dem höchsten Zinssatz zuerst. Dies ist mathematisch oft die kostengünstigste Methode, da sie die insgesamt gezahlten Zinsen minimiert. Sie erfordert jedoch oft mehr Disziplin, da die Erfolge langsamer sichtbar werden können.
Sollte ich meine Hypothek vorrangig tilgen, wenn ich noch andere hochverzinsliche Schulden habe?
Nein. Wenn du hochverzinsliche Schulden hast, solltest du diese immer vorrangig tilgen, bevor du dich der Tilgung einer Hypothek mit niedrigerem Zinssatz widmest. Die Zinskosten der hochverzinslichen Schulden sind deutlich höher und schaden deiner finanziellen Gesundheit mehr als die niedrigen Hypothekenzinsen.


