
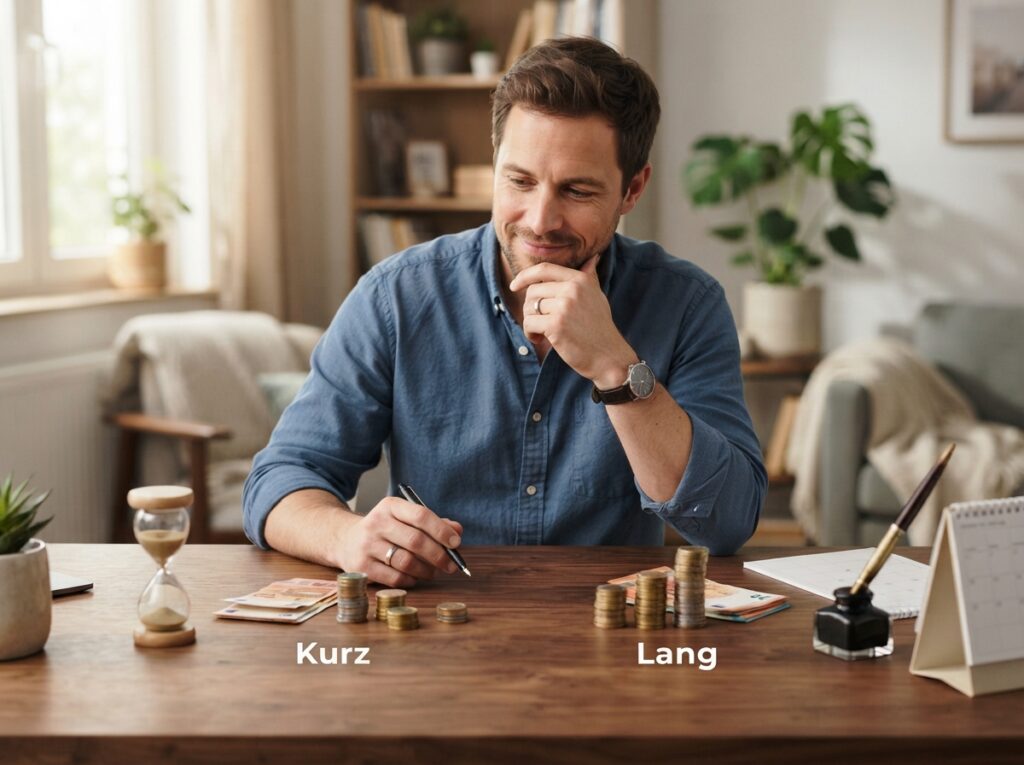
Du stehst vor der Entscheidung, ob du einen Kredit mit kurzer oder langer Laufzeit aufnehmen sollst? Diese Wahl hat direkte Auswirkungen auf deine monatliche finanzielle Belastung, die Gesamtkosten und deine Flexibilität. Indem du Zinsen, Ratenhöhe und deine persönlichen Umstände sorgfältig abwägst, triffst du die optimale Entscheidung für deine finanzielle Zukunft.
Das sind die beliebtesten Kreditvergleich Produkte
| Rank | Vorschau | Produkt | Preis | Kaufen |
|---|---|---|---|---|
| 1 |

|
Sorgenfreier Online-Kreditvergleich ... | zum Angebot » | |
| 2 |

|
Kreditvergleich ... | zum Angebot » |
Die Kernunterschiede: Kurze vs. Lange Kreditlaufzeit
Die Laufzeit eines Kredits ist der Zeitraum, über den du das geliehene Geld zurückzahlst. Dieser Faktor ist entscheidend für die Gestaltung deiner monatlichen Rate und die Gesamtkosten des Kredits. Eine kurze Laufzeit bedeutet eine schnellere Tilgung, während eine lange Laufzeit die Rückzahlung über einen ausgedehnten Zeitraum verteilt.
Monatliche Rate und Gesamtkosten
Bei einer kurzen Kreditlaufzeit ist die monatliche Rate in der Regel höher. Du zahlst schneller zurück, was bedeutet, dass du pro Monat mehr tilgen musst. Der Vorteil hierbei ist, dass du über die gesamte Laufzeit des Kredits weniger Zinsen zahlst, da der Kapitalbetrag schneller abgebaut wird. Dies reduziert die Gesamtkosten des Kredits erheblich.
Eine lange Kreditlaufzeit führt zu einer niedrigeren monatlichen Rate. Dies kann deine Liquidität schonen und dir mehr finanziellen Spielraum im Alltag verschaffen. Allerdings musst du für diese Bequemlichkeit einen höheren Preis zahlen: Da der Kredit über einen längeren Zeitraum offen bleibt, fallen über die gesamte Laufzeit mehr Zinsen an. Die Gesamtkosten des Kredits sind somit deutlich höher.
Flexibilität und finanzielle Belastung
Eine kurze Kreditlaufzeit bindet dich zwar finanziell stärker pro Monat, bietet aber eine höhere Flexibilität, sobald der Kredit abbezahlt ist. Du bist schneller schuldenfrei und kannst neue finanzielle Entscheidungen treffen oder dich auf andere Ziele konzentrieren. Die anfängliche finanzielle Belastung kann jedoch eine Herausforderung darstellen, insbesondere wenn dein Einkommen schwankt oder unerwartete Ausgaben auf dich zukommen.
Eine lange Kreditlaufzeit bietet kurzfristig mehr Flexibilität bei der monatlichen Haushaltsplanung. Die geringere Rate ermöglicht es dir, andere Ausgaben zu tätigen oder Rücklagen zu bilden. Langfristig kann diese Flexibilität jedoch durch die höheren Gesamtkosten eingeschränkt werden. Zudem bist du länger an den Kredit gebunden, was deine Entscheidungsfreiheit für zukünftige finanzielle Vorhaben einschränken kann.
Zinssatz: Der entscheidende Faktor für die Gesamtkosten
Der Zinssatz ist der Prozentsatz des geliehenen Betrags, den du als Gebühr für die Kreditaufnahme zahlst. Er ist eng mit der Laufzeit und dem Risiko verbunden, das die Bank eingeht. Ein niedrigerer Zinssatz bedeutet niedrigere Kreditkosten, während ein höherer Zinssatz die Gesamtkosten in die Höhe treibt.
Zinsbindung und Zinsschwankungen
Bei der Kreditaufnahme hast du oft die Wahl zwischen verschiedenen Zinsbindungsfristen. Eine kurze Zinsbindung bedeutet, dass sich dein Zinssatz nach Ablauf dieser Frist ändern kann, abhängig von der Marktentwicklung. Dies birgt das Risiko steigender Zinsen, kann aber auch von sinkenden Zinsen profitieren. Eine lange Zinsbindung hingegen sichert deinen Zinssatz für die gesamte Laufzeit des Kredits. Das gibt dir Planungssicherheit, aber du profitierst nicht von möglichen Zinssenkungen am Markt.
Auswirkungen der Laufzeit auf den Zinssatz
Generell neigen Banken dazu, für längere Kreditlaufzeiten höhere Zinssätze zu verlangen. Das liegt am erhöhten Risiko, das mit einer längeren Bindungsdauer einhergeht. Unvorhergesehene wirtschaftliche Entwicklungen oder Änderungen in deiner Bonität können das Risiko für die Bank über einen längeren Zeitraum erhöhen. Umgekehrt können für kurze Kreditlaufzeiten tendenziell niedrigere Zinssätze angeboten werden, da das Risiko für die Bank geringer ist.
Abwägen von Rate, Zinsen und Flexibilität: Deine Entscheidungsgrundlage
Die Wahl zwischen einer kurzen und einer langen Kreditlaufzeit ist ein komplexer Prozess, der eine sorgfältige Analyse deiner persönlichen finanziellen Situation und deiner Ziele erfordert. Es gibt keine pauschale Antwort, die für jeden passt. Du musst die Vor- und Nachteile abwägen, um die für dich beste Lösung zu finden.
Deine finanzielle Situation im Fokus
Beginne damit, dein aktuelles Einkommen und deine regelmäßigen Ausgaben genau zu analysieren. Wie hoch ist dein monatlich verfügbarer Betrag, den du für die Kreditrate aufwenden kannst, ohne deine finanzielle Stabilität zu gefährden? Berücksichtige auch unerwartete Ausgaben, die auftreten könnten, wie z.B. Reparaturen am Auto oder medizinische Notfälle. Eine kurze Laufzeit erfordert eine höhere monatliche Rate, die du dir leisten können musst. Eine lange Laufzeit ist flexibler im Alltag, aber die höheren Gesamtkosten müssen einkalkuliert werden.
Langfristige finanzielle Ziele
Was möchtest du mit dem Kredit erreichen, und welche finanziellen Ziele hast du für die Zukunft? Wenn du den Kredit schnell abbezahlen möchtest, um schuldenfrei zu sein und schneller für größere Anschaffungen wie eine Immobilie oder eine Altersvorsorge sparen zu können, könnte eine kürzere Laufzeit sinnvoll sein. Bist du bereit, dafür eine höhere monatliche Belastung in Kauf zu nehmen? Wenn deine Priorität darin liegt, kurzfristig mehr finanziellen Spielraum zu haben, um beispielsweise in deine Weiterbildung zu investieren oder dein Vermögen anderweitig anzulegen, könnte eine längere Laufzeit mit niedrigerer Rate die bessere Wahl sein.
Die Rolle der Tilgung und Sondertilgungen
Unabhängig von der gewählten Laufzeit solltest du die Möglichkeit von Sondertilgungen prüfen. Viele Kreditverträge erlauben es dir, zusätzliche Beträge zu tilgen, um den Kredit schneller abzubezahlen und Zinsen zu sparen. Mit Sondertilgungen kannst du die Vorteile einer langen Laufzeit (niedrige Rate) mit den Vorteilen einer kurzen Laufzeit (geringere Gesamtkosten) kombinieren. Überlege, ob du über regelmäßige finanzielle Polster verfügst, die du für Sondertilgungen einsetzen könntest.
Tabelle: Vergleich von kurzer und langer Kreditlaufzeit
| Kriterium | Kurze Kreditlaufzeit | Lange Kreditlaufzeit |
|---|---|---|
| Monatliche Rate | Höher | Niedriger |
| Gesamte Zinskosten | Niedriger | Höher |
| Schuldentilgung | Schneller | Langsamer |
| Finanzielle Flexibilität (kurzfristig) | Geringer (höhere Rate) | Höher (niedrigere Rate) |
| Freiheit nach Kreditende | Schneller erreicht | Später erreicht |
| Risiko für die Bank (Zinssatz) | Geringer (tend. niedrigerer Zinssatz) | Höher (tend. höherer Zinssatz) |
Kreditkonditionen im Detail verstehen
Bevor du dich entscheidest, ist es unerlässlich, dass du die einzelnen Konditionen deines Kreditangebots genau verstehst. Jede Klausel kann Auswirkungen auf deine finanzielle Situation haben.
Effektiver Jahreszins
Der effektive Jahreszins ist der wichtigste Indikator für die tatsächlichen Kosten eines Kredits. Er berücksichtigt nicht nur den nominalen Zinssatz, sondern auch alle weiteren Kosten, die mit dem Kredit verbunden sind, wie z.B. Bearbeitungsgebühren oder Kontoführungsgebühren. Vergleiche immer den effektiven Jahreszins verschiedener Angebote, um den günstigsten Kredit zu finden.
Bearbeitungsgebühren und sonstige Kosten
Manche Banken erheben Bearbeitungsgebühren für die Kreditvergabe. Diese können pauschal oder prozentual vom Kreditbetrag berechnet werden und erhöhen die Gesamtkosten. Achte auch auf Kontoführungsgebühren oder Kosten für vorzeitige Rückzahlungen (Vorfälligkeitsentschädigung), die ebenfalls in den effektiven Jahreszins einfließen sollten.
Vorfälligkeitsentschädigung: Deine Flexibilität bei Sondertilgungen
Wenn du dich für eine längere Laufzeit entscheidest, um die monatliche Rate niedrig zu halten, aber später durch unerwartete Einnahmen mehr tilgen möchtest, ist die Vorfälligkeitsentschädigung ein wichtiger Punkt. Diese Gebühr wird fällig, wenn du den Kredit vor Ablauf der vereinbarten Laufzeit vollständig oder teilweise zurückzahlst. Ein Kredit mit einer geringen oder gar keiner Vorfälligkeitsentschädigung bietet dir mehr Flexibilität, um deinen Kredit zügiger abzubezahlen und Zinsen zu sparen.
Wann ist welche Laufzeit die bessere Wahl?
Die optimale Kreditlaufzeit hängt stark von deiner individuellen Lebenssituation und deinen finanziellen Zielen ab. Es ist eine persönliche Entscheidung, die sorgfältig getroffen werden muss.
Szenarien für eine kurze Kreditlaufzeit
Eine kurze Kreditlaufzeit ist oft die bessere Wahl, wenn:
- Du über ein stabiles und hohes Einkommen verfügst, das auch eine höhere monatliche Rate problemlos zulässt.
- Du schnell schuldenfrei sein möchtest, um finanzielle Freiheit zu erlangen und dich auf andere Ziele konzentrieren zu können.
- Du die Gesamtkosten des Kredits minimieren möchtest.
- Du über Rücklagen verfügst, die dir bei unerwarteten finanziellen Engpässen helfen könnten.
- Du einen Kredit für ein kleineres Anschaffungsvorhaben benötigst, das schnell getilgt werden kann.
Szenarien für eine lange Kreditlaufzeit
Eine lange Kreditlaufzeit kann sinnvoll sein, wenn:
- Du deine monatliche finanzielle Belastung gering halten möchtest, um deinen finanziellen Spielraum im Alltag zu maximieren.
- Du die Kreditrate zur Bildung von Rücklagen oder für andere Investitionen nutzen möchtest.
- Du einen großen Kreditbetrag für ein langfristiges Projekt (z.B. Immobilienfinanzierung) benötigst, bei dem eine schnelle Tilgung nicht realisierbar ist.
- Du von der niedrigeren Rate profitieren möchtest, um deine Liquidität zu schonen.
- Du eine feste und berechenbare monatliche Rate über einen langen Zeitraum bevorzugst, um deine Haushaltsplanung zu vereinfachen.
Häufige Fallstricke und wie du sie vermeidest
Viele Kreditnehmer machen ähnliche Fehler bei der Wahl der Kreditlaufzeit. Sei aufmerksam, um diese Fallstricke zu umgehen und die beste Entscheidung für dich zu treffen.
Unrealistische Einschätzung der eigenen finanziellen Kapazitäten
Ein häufiger Fehler ist die Unterschätzung der eigenen finanziellen Belastbarkeit. Nur weil eine Rate auf dem Papier machbar erscheint, heißt das nicht, dass sie es im Alltag ist. Plane konservativ und kalkuliere Puffer für unerwartete Ausgaben ein. Besser eine etwas höhere Rate, die du problemlos bedienen kannst, als eine zu niedrige Rate, die dich ständig unter Druck setzt.
Fokus nur auf die monatliche Rate
Die monatliche Rate ist wichtig, aber sie sollte nicht das einzige Kriterium sein. Vernachlässige nicht die Gesamtkosten des Kredits. Eine niedrige monatliche Rate bei einer langen Laufzeit kann auf lange Sicht deutlich teurer sein als eine höhere Rate bei einer kürzeren Laufzeit.
Fehlende Berücksichtigung von Sondertilgungen und flexiblen Rückzahlungsoptionen
Manche Kreditnehmer verzichten auf Sondertilgungen, obwohl sie die Mittel dazu hätten, oder wählen Verträge ohne diese Option. Das verschenkt die Möglichkeit, den Kredit schneller abzubezahlen und Zinsen zu sparen. Prüfe genau, welche Flexibilität dir dein Kreditvertrag in Bezug auf Sondertilgungen bietet.
Das sind die neuesten Kreditvergleich Produkte mit der besten Bewertung
| Rank | Vorschau | Produkt | Preis | Kaufen |
|---|---|---|---|---|
| 1 |
|
Sorgenfreier Online-Kreditvergleich ... | zum Angebot » | |
| 2 |
|
Kreditvergleich ... | zum Angebot » | |
| 3 |

|
Kreditkarteninhaber 3D-gedruckte Zahlungsmittel ... | 19,04 € | zum Angebot » |
FAQ – Häufig gestellte Fragen zu Kurze oder lange Kreditlaufzeit? Rate, Zinsen und Flexibilität abwägen
Was ist der Unterschied zwischen dem Nominalzins und dem effektiven Jahreszins?
Der Nominalzins ist der reine Zinssatz auf den Kreditbetrag, der oft beworben wird. Der effektive Jahreszins hingegen ist aussagekräftiger, da er neben dem Nominalzins auch alle weiteren Kosten wie Bearbeitungsgebühren, Kontoführungsgebühren und eventuelle Provisionen berücksichtigt. Er gibt die tatsächlichen jährlichen Kosten des Kredits in Prozent an und sollte daher immer für Vergleiche herangezogen werden.
Kann ich einen Kredit mit langer Laufzeit später vorzeitig ablösen?
Ja, in der Regel ist eine vorzeitige Ablösung eines Kredits möglich. Allerdings können hierfür Vorfälligkeitsentschädigungen anfallen. Die Höhe dieser Entschädigung ist gesetzlich begrenzt und hängt von der Restlaufzeit und dem Zinssatz ab. Prüfe die genauen Regelungen in deinem Kreditvertrag, bevor du eine vorzeitige Ablösung in Erwägung ziehst.
Wie wirkt sich die Kreditlaufzeit auf meine Bonität aus?
Die Kreditlaufzeit allein hat in der Regel keinen direkten negativen Einfluss auf deine Bonität, solange du deine Raten pünktlich zahlst. Allerdings kann die monatliche Belastung durch eine hohe Rate bei kurzer Laufzeit deine finanzielle Flexibilität einschränken und sich indirekt auf deine Zahlungsfähigkeit auswirken. Eine gut geführte Kreditbeziehung, unabhängig von der Laufzeit, stärkt deine Bonität.
Gibt es eine optimale Kreditlaufzeit, die für alle passt?
Nein, eine pauschale optimale Kreditlaufzeit gibt es nicht. Die beste Laufzeit hängt immer von deiner individuellen finanziellen Situation, deinen kurz- und langfristigen Zielen, deiner Risikobereitschaft und der aktuellen Zinslandschaft ab. Was für den einen optimal ist, kann für den anderen nachteilig sein.
Welche Rolle spielt die Zinsbindung bei der Wahl der Laufzeit?
Die Zinsbindung und die Kreditlaufzeit sind eng miteinander verknüpft. Bei kurzen Kreditlaufzeiten sind die Zinsbindungsfristen oft kürzer oder identisch mit der Laufzeit. Bei langen Laufzeiten hast du die Wahl zwischen verschiedenen Zinsbindungsfristen. Eine längere Zinsbindung gibt dir Planungssicherheit, kann aber teurer sein als eine kurze Zinsbindung, wenn die Zinsen fallen.
Was passiert, wenn ich meine Kreditrate aufgrund einer langen Laufzeit nicht mehr zahlen kann?
Wenn du deine Raten nicht mehr zahlen kannst, solltest du umgehend Kontakt mit deiner Bank aufnehmen. Oft gibt es die Möglichkeit, die Rate vorübergehend anzupassen oder eine Stundung zu vereinbaren. Ignorierst du das Problem, drohen Mahngebühren, negative Einträge bei Auskunfteien und im schlimmsten Fall die Zwangsvollstreckung.
Sollte ich bei einem sehr niedrigen Zinssatz eine lange Laufzeit wählen?
Ein sehr niedriger Zinssatz ist attraktiv, macht aber eine lange Laufzeit nicht automatisch zur besten Wahl. Eine lange Laufzeit führt trotz niedrigem Zinssatz zu höheren Gesamtkosten, da der Zins über einen längeren Zeitraum berechnet wird. Wenn die Zinsen aktuell niedrig sind, kann eine kürzere Laufzeit mit einer etwas höheren monatlichen Rate langfristig finanziell vorteilhafter sein, um den Kredit zügig abzuschließen und Zinsen zu sparen.


