
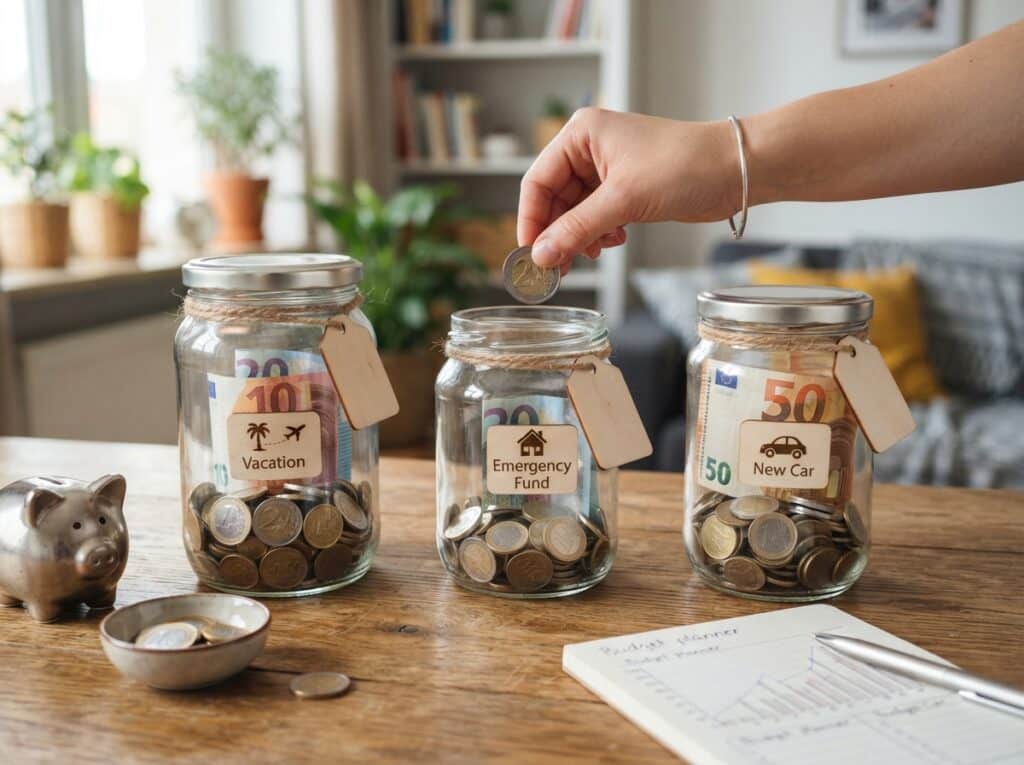
Entscheidest du dich, mehrere Sparziele gleichzeitig zu verfolgen, stehst du vor der Wahl: Parallel oder nacheinander sparen? Diese strategische Entscheidung beeinflusst maßgeblich, wie schnell und effektiv du deine finanziellen Wünsche erfüllst.
Das sind die beliebtesten Sparkonto Produkte


Parallel vs. Nacheinander Sparen: Die Kernunterschiede
Parallel sparen bedeutet, dass du gleichzeitig für verschiedene Ziele Geld zurücklegst. Stell dir vor, du möchtest sowohl für den Urlaub als auch für die Anzahlung eines Autos sparen – beides geschieht zeitgleich durch regelmäßige Einzahlungen. Nacheinander sparen hingegen fokussiert sich auf ein Ziel, bis dieses erreicht ist, bevor du dich dem nächsten widmest.
Vorteile des Parallelen Sparens
- Flexibilität: Du kannst schneller auf unterschiedliche Bedürfnisse reagieren und mehrere Wünsche parallel realisieren.
- Motivationsschub: Kleine Fortschritte bei mehreren Zielen können motivierender wirken als das Warten auf die Erreichung eines einzelnen großen Ziels.
- Risikostreuung: Wenn sich Prioritäten ändern oder ein Ziel unerreichbar wird, hast du bereits bei anderen Zielen Fortschritte gemacht.
Nachteile des Parallelen Sparens
- Potenziell längere Erreichungszeiten: Da dein Sparbeitrag auf mehrere Ziele aufgeteilt wird, kann es länger dauern, bis jedes einzelne Ziel vollständig erreicht ist.
- Komplexität: Die Verwaltung mehrerer separater Sparpläne erfordert mehr Organisation und Überblick.
- Verlockung zur Kompromissbildung: Manchmal kann der Druck, mehrere Ziele gleichzeitig zu verfolgen, dazu führen, dass du bei einzelnen Zielen Abstriche machst.
Vorteile des Nacheinander Sparens
- Fokus und Klarheit: Du konzentrierst deine gesamte Energie und dein Budget auf ein einzelnes Ziel, was zu schnelleren Ergebnissen führen kann.
- Potenziell schnellere Erreichung des Ziels: Durch die Bündelung aller Mittel auf ein Ziel ist dieses tendenziell schneller realisierbar.
- Einfachere Verwaltung: Nur ein Sparziel bedeutet weniger organisatorischen Aufwand.
Nachteile des Nacheinander Sparens
- Längere Wartezeiten: Wenn du mehrere große Ziele hast, kann dies bedeuten, dass du sehr lange auf die Erfüllung einiger Wünsche warten musst.
- Gefahr der Demotivation: Lange Wartezeiten können entmutigend wirken, besonders wenn sich Lebensumstände ändern.
- Verpasste Gelegenheiten: Während du auf ein Ziel sparst, könnten sich andere attraktive Möglichkeiten (z.B. ein besonders günstiges Autoangebot) ergeben, die du verpasst.
Strategien für Mehrere Sparziele
Die Wahl der richtigen Strategie hängt stark von deinen persönlichen Zielen, deinem Einkommen, deinen Ausgaben und deiner Risikobereitschaft ab.
Die „Kuchenstück“-Methode (Parallel Sparen)
Bei dieser Methode teilst du deinen monatlichen Sparbeitrag prozentual oder fix auf deine verschiedenen Sparziele auf. Zum Beispiel könntest du 50% für den Urlaub, 30% für die Anzahlung des Autos und 20% für Notgroschen verwenden.
- Anwendung: Geeignet, wenn du mehrere mittel- bis langfristige Ziele hast, die sich in ihrer Dringlichkeit und Höhe unterscheiden.
- Tipp: Nutze separate Sparkonten oder Unterkonten, um den Überblick zu behalten.
Die „Prioritäten“-Methode (Nacheinander Sparen)
Hierbei legst du ein Hauptziel fest und sparst ausschließlich dafür, bis es erreicht ist. Erst danach wendest du dich dem nächsten Ziel zu. Dies kann auch in Phasen erfolgen, in denen du dich eine Zeit lang auf ein Ziel konzentrierst und dann zu einem anderen wechselst.
- Anwendung: Ideal, wenn ein Ziel eine sehr hohe Priorität hat oder du mit deiner vollen Kraft auf ein konkretes Ziel hinarbeiten möchtest.
- Tipp: Setze dir realistische Meilensteine für jedes Ziel, um die Motivation hochzuhalten.
Die „Hybrid“-Methode
Diese flexible Strategie kombiniert Elemente beider Ansätze. Du könntest beispielsweise parallel für kurzfristige Ziele (z.B. ein neues Smartphone) und einen langfristigen Traum (z.B. Eigenheim) sparen. Dabei hat ein bestimmtes Ziel, etwa der Notgroschen, immer eine unantastbare Priorität.
- Anwendung: Gut geeignet für Personen mit komplexen finanziellen Situationen und einer Mischung aus kurz-, mittel- und langfristigen Zielen.
- Tipp: Überprüfe deine Strategie regelmäßig und passe sie an veränderte Lebensumstände an.
Wichtige Faktoren bei der Entscheidungsfindung
Bevor du dich für eine Methode entscheidest, solltest du einige wichtige Aspekte berücksichtigen:
1. Dringlichkeit der Ziele
Wie dringend benötigst du das Geld für deine jeweiligen Ziele? Ein dringendes Ziel (z.B. Reparatur des Autos) erfordert möglicherweise mehr Aufmerksamkeit als ein weniger dringendes (z.B. Luxusurlaub in fünf Jahren).
2. Finanzielle Möglichkeiten
Wie viel Geld kannst du realistischerweise jeden Monat sparen? Dein Einkommen und deine Ausgaben bestimmen, ob du mehrere Ziele gleichzeitig mit sinnvollen Beträgen bedienen kannst oder ob ein Fokus auf ein Ziel effizienter ist.
3. Risikobereitschaft
Wie gehst du mit Unsicherheiten um? Paralleles Sparen kann bei unerwarteten Ausgaben bei einem Ziel dazu führen, dass du bei anderen Abstriche machen musst. Nacheinander Sparen kann dich anfälliger für verpasste Gelegenheiten machen.
4. Motivation und Disziplin
Welche Methode motiviert dich am meisten? Manche Menschen brauchen den schnellen Erfolg bei kleineren Zielen, andere die klare Zielgerichtetheit eines einzigen großen Ziels.
Finanzielle Instrumente für deine Sparziele
Die Wahl des richtigen Finanzprodukts ist entscheidend für den Erfolg deiner Sparstrategie.
Tagesgeldkonten
Ideal für kurzfristige Ziele und den Notgroschen. Sie bieten hohe Flexibilität und Sicherheit, aber oft geringere Zinsen.
Festgeldkonten
Geeignet für mittel- bis langfristige Ziele, bei denen du das Geld für eine bestimmte Laufzeit nicht benötigst. Sie bieten in der Regel höhere Zinsen als Tagesgeld.
Sparpläne (ETFs, Investmentfonds)
Für langfristige Ziele wie Altersvorsorge oder den Kauf einer Immobilie können breit gestreute ETF-Sparpläne eine attraktive Renditemöglichkeit bieten. Sie bergen jedoch auch höhere Risiken.
Bausparverträge
Speziell für den Erwerb oder Bau einer Immobilie konzipiert. Sie kombinieren Sparphase mit einem Darlehen und können staatliche Förderungen beinhalten.
Tipps zur Optimierung deines Sparprozesses
Unabhängig von deiner gewählten Strategie gibt es bewährte Methoden, um deine Sparziele effektiver zu erreichen.
- Automatisierung: Richte Daueraufträge für deine Sparziele ein, damit das Geld automatisch zu Monatsbeginn überwiesen wird.
- Budgetierung: Erstelle ein klares Haushaltsbuch, um deine Einnahmen und Ausgaben zu überblicken und Sparpotenziale zu identifizieren.
- Regelmäßige Überprüfung: Passe deine Sparziele und -beiträge mindestens einmal jährlich an deine Lebenssituation an.
- Visualisierung: Erstelle eine visuelle Darstellung deiner Ziele (z.B. ein Vision Board), um deine Motivation zu stärken.
Zusammenfassende Übersicht
| Kriterium | Parallel Sparen | Nacheinander Sparen |
|---|---|---|
| Fokus | Breit gefächert, mehrere Ziele gleichzeitig | Eng fokussiert, ein Ziel nach dem anderen |
| Erreichungsgeschwindigkeit pro Ziel | Potenziell langsamer | Potenziell schneller |
| Organisationsaufwand | Höher | Geringer |
| Flexibilität bei Prioritätenwechsel | Höher | Geringer |
| Risikostreuung | Größer | Weniger ausgeprägt |
| Geeignet für | Mehrere mittel- bis langfristige Ziele mit unterschiedlicher Priorität | Ein oder wenige sehr dringende/wichtige Ziele |
Das sind die neuesten Sparkonto Produkte mit der besten Bewertung


FAQ – Häufig gestellte Fragen zu Mehrere Sparziele gleichzeitig: Parallel sparen oder nacheinander?
Ist es besser, für ein großes Ziel oder mehrere kleine Ziele gleichzeitig zu sparen?
Das hängt von deinen individuellen Umständen ab. Wenn du kurzfristig mehrere kleinere Wünsche hast, kann paralleles Sparen motivierend sein. Hast du jedoch ein einziges, sehr wichtiges Ziel, wie z.B. die Anzahlung für ein Eigenheim, kann es effizienter sein, deine gesamten Ressourcen darauf zu konzentrieren.
Wie kann ich meinen Sparbeitrag auf mehrere Ziele aufteilen?
Du kannst deinen monatlichen Sparbetrag entweder prozentual oder als festen Euro-Betrag auf deine verschiedenen Ziele verteilen. Wichtig ist, dass die Aufteilung deinen finanziellen Möglichkeiten entspricht und du bei keinem Ziel unterfinanziert bleibst.
Welche Methode ist schneller, parallel oder nacheinander sparen?
Generell kann das nacheinander Sparen das einzelne Ziel schneller erreichen, da alle Mittel darauf konzentriert werden. Beim parallelen Sparen verteilt sich der Betrag auf mehrere Ziele, wodurch die Erreichung jedes einzelnen Ziels länger dauern kann.
Was passiert, wenn ich ein Sparziel nicht erreiche, weil ich für andere gespart habe?
Das ist eine der Herausforderungen beim parallelen Sparen. Es ist wichtig, realistisch zu planen und eventuell bei weniger dringenden Zielen Abstriche zu machen, wenn ein anderes Ziel unerwartet mehr Mittel benötigt oder sich die Umstände ändern.
Sollte mein Notgroschen immer oberste Priorität haben, egal ob ich parallel oder nacheinander spare?
Ja, ein gut gefüllter Notgroschen ist fundamental. Er sollte unabhängig von deinen anderen Sparzielen immer Priorität haben oder zumindest parallel mit aufgebaut werden, um unerwartete Ausgaben abzufedern, ohne deine anderen Sparziele zu gefährden.
Gibt es eine optimale Anzahl von Sparzielen, die ich parallel verfolgen sollte?
Es gibt keine feste Regel. Die optimale Anzahl hängt von deinem Einkommen, deinen finanziellen Verpflichtungen und deiner persönlichen Organisation ab. Für die meisten Menschen sind 2-3 gut strukturierte Sparziele realistisch.
Wie kann ich verhindern, dass ich mich beim parallelen Sparen überfordere?
Beginne mit wenigen Zielen und erstelle einen klaren Plan. Automatisiere deine Sparbeträge, um den Prozess zu vereinfachen, und überprüfe deine Strategie regelmäßig. Sei ehrlich zu dir selbst, was finanziell machbar ist, und passe die Beträge gegebenenfalls an.


